Domain passivhaus-komponenten.de kaufen?
Wir ziehen mit dem Projekt
passivhaus-komponenten.de um.
Sind Sie am Kauf der Domain
passivhaus-komponenten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain passivhaus-komponenten.de kaufen?
Welche Werbungskosten absetzbar?
Welche Werbungskosten sind absetzbar? Werbungskosten sind Aufwendungen, die im Zusammenhang mit der Erzielung von Einkünften stehen und steuerlich geltend gemacht werden können. Dazu zählen beispielsweise Kosten für Arbeitsmittel, Fortbildungen, Fachliteratur, Bewerbungen oder auch Reisekosten. Es ist wichtig, dass die Werbungskosten nachgewiesen werden können und in einem angemessenen Verhältnis zu den erzielten Einkünften stehen. Zudem müssen die Aufwendungen im Rahmen der Einkommensteuererklärung angegeben werden, um sie steuermindernd geltend zu machen. Es lohnt sich daher, alle relevanten Belege sorgfältig aufzubewahren und sich gegebenenfalls von einem Steuerberater beraten zu lassen. **
Sind Rechtsanwaltskosten Werbungskosten?
Sind Rechtsanwaltskosten Werbungskosten? Rechtsanwaltskosten können unter bestimmten Umständen als Werbungskosten absetzbar sein, wenn sie beruflich veranlasst sind. Das bedeutet, dass die Kosten im Zusammenhang mit der Ausübung des Berufs entstehen müssen. Beispielsweise können Rechtsanwaltskosten für die rechtliche Beratung in arbeitsrechtlichen Angelegenheiten oder bei der Durchsetzung von berufsbezogenen Ansprüchen als Werbungskosten geltend gemacht werden. Es ist jedoch wichtig zu beachten, dass die steuerliche Absetzbarkeit von Rechtsanwaltskosten von Fall zu Fall unterschiedlich sein kann und individuell geprüft werden sollte. Es empfiehlt sich daher, einen Steuerberater oder Fachanwalt für Steuerrecht zu konsultieren, um eine genaue Einschätzung zu erhalten. **

Ähnliche Suchbegriffe für Werbungskosten
Top-Angebote
Produkte zum Begriff Werbungskosten:
-
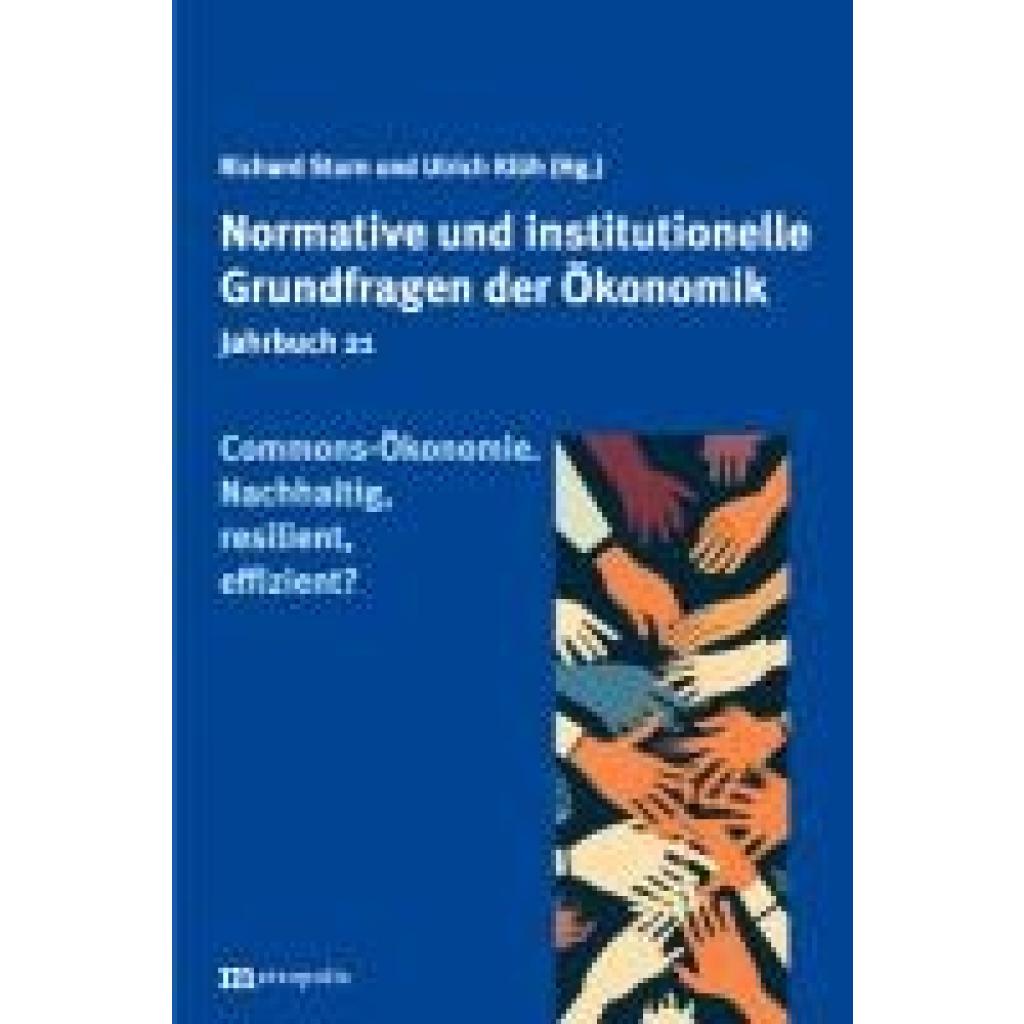
Commons Ökonomie. Nachhaltig, resilient, effizient?Commons Ökonomie. Nachhaltig, resilient, effizient? , Die Idee der "Allmende", Gemeingüter oder "Commons" genießt als mehr oder weniger radikale Alternative zur aktuellen Wirtschaftsweise hohe Wertschätzung. Dabei lebt sie von einer gewissen Offenheit gegenüber alternativen politischen Philosophien und Ideologie. Sie kann sowohl als eine moderne Bekräftigung liberaler Staatsskepsis als auch als kluge Weiterentwicklung traditionaler Wirtschaftsformen (möglicherweise verbunden mit eher konservativer Sichtweisen) gesehen werden. Was macht die Faszination von Commons vor dem Hintergrund aktueller Herausforderungen aus? Wie hängen Commons und die politischen Herausforderungen der sozial-ökologischen Transformation zusammen? Welche Bezüge gibt es zu anderen Nachhaltigkeitsnarrativen oder zur Debatte um Resilienz? Auf der Suche nach Antworten auf dieser Fragen liefert das neue Jahrbuch "Normative und institutionelle Grundfragen der Ökonomik" auch eine Kritik der Ontologien, die dem derzeitigen Wirtschaftssystem und der Überhöhung privater Eigentumsrechte im Rechtssystem zugrunde liegen. 978-3-7316-1567-5 Inhalt: Ulrich Klüh und Richard Sturn: Gemeinschaftlich Wirtschaften? Wie nachhaltig, resilient und effizient sind Commons? Clemens M. Schmidt, Leonie N. Mader und Andrea Maurer: Commons: soziale Einbettungsformen gemeinschaftlichen Wirtschaftens Nils Goldschmidt und Theo Simon: Die Governance der sozialen Kohäsion in der Sozialen Marktwirtschaft Julian Degan und Bernhard Emunds: Private land ownership and the city as a commons An economic-ethical reflection on the challenge of rapidly rising urban land prices Notburga Ott und Miriam Beblo: Familien als Commons - Sorgearbeit fairteilen? Frank Schulz-Nieswandt, Julia Beideck, Johannes Blome-Drees, Simon Micken, Joschka Moldenhauer und Philipp Thimm: Gemeinwohl und die Form der Genossenschaft. Die Genossenschaft als Form für Gemeinwohlaufgaben und ihre mögliche Ausdrucksgestalt als Commoning Anja Niedworok: Die Schweizer Genossenschaften als resilientes Organisationsmodell. Eine Folge übermäßiger Anpassung? Anke Kopsch, Werner Stork, Maximilian Grund: Resilienz und Neugier. Ein neues Leitbild für das Management in Zeiten der Transformation Rudolf Dujmovits: Design Principles für Allmende-Institutionen im Spannungsfeld von Übernutzung, Unterbereitstellung und polyzentrischer Klimapolitik Stephan Hobe: Common Heritage of Humanity - Gemeinsames Erbe der Menschheit Friederike Edel, Armin Schuster und Werner Stork: Die resiliente und neugierige Verantwortungsgesellschaft und der potenzielle Beitrag von Genossenschaften zur Aktivierung der Zivilgesellschaft Katja Schubel: Demokratisierung städtischen Raums: Ein Recht für Urban Commons Jan-Felix Schrape: Digitalisierung und das Versprechen sozioökonomischer Dezentralisierung Richard Sturn: Commons als politische Institutionen in der Digitalen Transformation , Weitere ABS-Teile > Bremsen & Bremsenteile , Erscheinungsjahr: 202407, Titel der Reihe: Jahrbuch normative und institutionelle Grundfragen der Ökonomik#21#, Redaktion: Sturn, Richard~Klüh, Ulrich, Seitenzahl/Blattzahl: 334, Keyword: Allmende-Güter; Digitale Transformation; Digitalisierung; Gemeinsames Erbe der Menschheit; Gemeinwohl; Genossenschaften; Sorgearbeit; Verantwortungsgesellschaft, Fachschema: Wirtschaftstheorie~Verhalten / Wirtschaft, Arbeit, Recht, Fachkategorie: Verhaltensökonomie, Imprint-Titels: Jahrbuch normative und institutionelle Grundfragen der Ökonomik, Warengruppe: HC/Volkswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 207, Breite: 136, Höhe: 24, Gewicht: 456, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
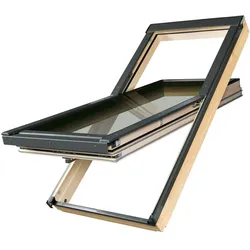
FAKRO Passivhaus-Fenster FTT R3 94x118 natur, Schwingfenster, R3Ultra-energiesparendes Schwingfenster speziell für Passivhäuser geeignet, verlängerte und verstärkte Holzprofile mit Fünffach-Dichtungssystem und exzellenter Thermoisolation. Hochwertiges, vakuumimprägniertes Kiefernholz. Schwingkonstruktion in der Mitte der Dachfensterhöhe, einfache Bedienung mit zwei Verriegelungsstufen, arretierbare Putzstellung. 10 Jahre Garantie und lebenslange Garantie gegen Zerschlagen des Scheibenpakets durch Hagelschlag. Erhöhter Einbruchschutz dank topSafe-System. Verglasung mit Einscheiben-Sicherheitsglas (ESG) außen und Verbund-Sicherheitsglas (VSG) innen.1058,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FAKRO Passivhaus-Fenster FTT R3 55x98 natur, Schwingfenster, R3Ultra-energiesparendes Schwingfenster speziell für Passivhäuser geeignet, verlängerte und verstärkte Holzprofile mit Fünffach-Dichtungssystem und exzellenter Thermoisolation. Hochwertiges, vakuumimprägniertes Kiefernholz. Schwingkonstruktion in der Mitte der Dachfensterhöhe, einfache Bedienung mit zwei Verriegelungsstufen, arretierbare Putzstellung. 10 Jahre Garantie und lebenslange Garantie gegen Zerschlagen des Scheibenpakets durch Hagelschlag. Erhöhter Einbruchschutz dank topSafe-System. Verglasung mit Einscheiben-Sicherheitsglas (ESG) außen und Verbund-Sicherheitsglas (VSG) innen.726,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
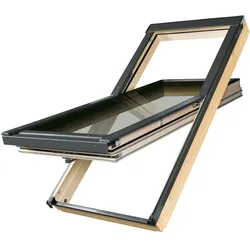
FAKRO Passivhaus-Fenster FTT R3 55x118 natur, Schwingfenster, R3Ultra-energiesparendes Schwingfenster speziell für Passivhäuser geeignet, verlängerte und verstärkte Holzprofile mit Fünffach-Dichtungssystem und exzellenter Thermoisolation. Hochwertiges, vakuumimprägniertes Kiefernholz. Schwingkonstruktion in der Mitte der Dachfensterhöhe, einfache Bedienung mit zwei Verriegelungsstufen, arretierbare Putzstellung. 10 Jahre Garantie und lebenslange Garantie gegen Zerschlagen des Scheibenpakets durch Hagelschlag. Erhöhter Einbruchschutz dank topSafe-System. Verglasung mit Einscheiben-Sicherheitsglas (ESG) außen und Verbund-Sicherheitsglas (VSG) innen.777,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sind Spenden Werbungskosten?
Sind Spenden Werbungskosten? Spenden können unter bestimmten Bedingungen als Werbungskosten geltend gemacht werden, wenn sie im Rahmen einer beruflichen Tätigkeit oder zur Förderung des eigenen Berufs getätigt werden. Dabei müssen die Spenden nachweisbar sein und in einem direkten Zusammenhang mit der Einkommenserzielung stehen. Es ist wichtig, dass die Spenden an gemeinnützige Organisationen oder steuerbegünstigte Zwecke gehen, um steuerlich absetzbar zu sein. Es empfiehlt sich, vorab mit einem Steuerberater oder Finanzexperten zu klären, ob und in welcher Höhe Spenden als Werbungskosten geltend gemacht werden können. **
-
Sind Anwaltskosten Werbungskosten?
Sind Anwaltskosten Werbungskosten? Werbungskosten sind Ausgaben, die im Zusammenhang mit der Erzielung von Einkünften stehen. Anwaltskosten können unter bestimmten Umständen als Werbungskosten absetzbar sein, beispielsweise wenn sie beruflich veranlasst sind. Es ist jedoch wichtig zu beachten, dass nicht alle Anwaltskosten automatisch als Werbungskosten geltend gemacht werden können. Die genaue steuerliche Behandlung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Verwendungszweck der Anwaltskosten und dem konkreten Fall. Es empfiehlt sich daher, im Zweifelsfall einen Steuerberater oder Rechtsanwalt zu konsultieren, um die steuerliche Absetzbarkeit von Anwaltskosten zu klären. **
-
Sind Bewirtungskosten Werbungskosten?
Sind Bewirtungskosten Werbungskosten? Diese Frage hängt davon ab, in welchem Kontext die Bewirtungskosten entstanden sind. In der Regel können Bewirtungskosten als Betriebsausgaben geltend gemacht werden, wenn sie beruflich veranlasst sind. Das bedeutet, dass sie im Zusammenhang mit der Einkommenserzielung stehen müssen. Allerdings gibt es bestimmte Einschränkungen und Voraussetzungen, die erfüllt sein müssen, damit Bewirtungskosten steuerlich absetzbar sind. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass Bewirtungskosten als Werbungskosten geltend gemacht werden können. **
-
Sind Notarkosten Werbungskosten?
Sind Notarkosten Werbungskosten? Dies hängt davon ab, in welchem Zusammenhang die Notarkosten entstanden sind. Wenn die Notarkosten im Rahmen einer beruflichen Tätigkeit angefallen sind, können sie unter Umständen als Werbungskosten geltend gemacht werden. Dies ist beispielsweise der Fall, wenn ein Notarvertrag im Zusammenhang mit einer beruflichen Tätigkeit abgeschlossen wurde. Allerdings müssen die Notarkosten konkret und unmittelbar mit der Einkommenserzielung zusammenhängen, um als Werbungskosten anerkannt zu werden. Es empfiehlt sich daher, im Zweifelsfall einen Steuerberater oder das Finanzamt zu konsultieren, um die steuerliche Absetzbarkeit der Notarkosten zu klären. **


Wie werden Werbungskosten abgezogen?
Werbungskosten können in der Regel in der Einkommensteuererklärung geltend gemacht werden, um das zu versteuernde Einkommen zu mindern. Dazu müssen die Werbungskosten nachgewiesen werden, beispielsweise durch Quittungen oder Rechnungen. Die abzugsfähigen Werbungskosten können je nach Art der Tätigkeit unterschiedlich sein, zum Beispiel Fahrtkosten, Fortbildungskosten oder Arbeitsmittel. Es gibt einen Pauschbetrag für Werbungskosten, der automatisch berücksichtigt wird, aber auch die Möglichkeit, die tatsächlich angefallenen Kosten anzugeben. In der Steuererklärung werden die Werbungskosten dann vom Bruttoeinkommen abgezogen, um das zu versteuernde Einkommen zu ermitteln. **
Was bei Werbungskosten eintragen?
Bei Werbungskosten handelt es sich um Ausgaben, die im Zusammenhang mit der Erzielung von Einkünften stehen. Dazu zählen beispielsweise Fahrtkosten, Arbeitsmittel, Fortbildungskosten oder auch Bewerbungskosten. Um diese in der Steuererklärung geltend zu machen, müssen sie in entsprechenden Anlagen wie der Anlage N oder der Anlage EÜR eingetragen werden. Es ist wichtig, alle Belege und Nachweise für die Werbungskosten aufzubewahren, da das Finanzamt diese im Rahmen einer Prüfung einfordern kann. Zudem sollten die Werbungskosten sorgfältig dokumentiert und nachvollziehbar aufgeführt werden, um mögliche Rückfragen seitens des Finanzamts zu vermeiden. **
Top-Angebote
Produkte zum Begriff Werbungskosten:
-
FAKRO Passivhaus-Fenster FTT R3 94x98 natur, Schwingfenster, R3Ultra-energiesparendes Schwingfenster speziell für Passivhäuser geeignet, verlängerte und verstärkte Holzprofile mit Fünffach-Dichtungssystem und exzellenter Thermoisolation. Hochwertiges, vakuumimprägniertes Kiefernholz. Schwingkonstruktion in der Mitte der Dachfensterhöhe, einfache Bedienung mit zwei Verriegelungsstufen, arretierbare Putzstellung. 10 Jahre Garantie und lebenslange Garantie gegen Zerschlagen des Scheibenpakets durch Hagelschlag. Erhöhter Einbruchschutz dank topSafe-System. Verglasung mit Einscheiben-Sicherheitsglas (ESG) außen und Verbund-Sicherheitsglas (VSG) innen.997,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kälberer, Daniel R.: Werbungskosten von A bis ZWerbungskosten von A bis Z , ¿¿Werbungskosten fest im Griff: der umfassende Leitfaden für Steuerfachangestellte Dieses Buch bietet Steuerfachangestellten eine schnelle, fundierte und praxisnahe Übersicht über die komplexe Welt der Werbungskosten. Es erleichtert das Verständnis der zentralen Begrifflichkeit, erläutert den sachlichen Bereich des Arbeitslohns und bietet eine wertvolle Hilfestellung zur Abgrenzung der Erwerbs- von der Privatsphäre. Mit zahlreichen Beispielen zur Ermittlung der Einkünfte aus nichtselbstständiger Arbeit und einem übersichtlichen Abc der wichtigsten Werbungskosten ist dieses Buch ein unverzichtbares Nachschlagewerk für den Berufsalltag. Auf bedeutende Spezialbereiche wie das Influencer-Marketing wird ebenso eingegangen wie auf typische Werbungskostentatbestände (Pendlerpauschale, doppelte Haushaltsführung, Umzugskosten etc.). Die kompetente Beratung Ihrer Mandanten und eine sichere Gestaltung ihrer Steuererklärungen werden leicht wie nie.¿ Wissenschaftlich durchdrungen, praxisgerecht aufbereitet und topaktuell! Inhaltsverzeichnis: ¿1. Paradigmenwechsel im Steuerrecht 2. Einkünfte aus nichtselbständiger Arbeit im System der Einkommensteuer 3. Werbungskosten des Arbeitnehmers¿ 4. Abc der Werbungskosten - wichtige Werbungskosten im Überblick¿ , Zusatzbeleuchtung > Beleuchtung , Auflage: 1. Auflage Online-Version inklusive., Erscheinungsjahr: 20250430, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Kälberer, Daniel R.~Gölz-Kälberer, Beate, Auflage: 25001, Auflage/Ausgabe: 1. Auflage Online-Version inklusive, Seitenzahl/Blattzahl: 200, Keyword: Einkünfte aus nichtselbständiger Arbeit; Einkommensteuer; Besteuerung; Einkunftsarten; Einkünfteermittlung; Sachbezüge; Lohnsteuer; Lohnsteuerpauschalen; Buchführung; Ermittlungsschema; Pauschbetrag, Fachschema: Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Lohnsteuer- oder Personalsteuerrecht~Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, Warengruppe: HC/Steuern, Sender’s product category: BUNDLE, Blätteranzahl: 200 Blätter, Länge: 210, Breite: 148, Höhe: 11, Gewicht: 236, Produktform: Kartoniert,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Commons Ökonomie. Nachhaltig, resilient, effizient?Commons Ökonomie. Nachhaltig, resilient, effizient? , Die Idee der "Allmende", Gemeingüter oder "Commons" genießt als mehr oder weniger radikale Alternative zur aktuellen Wirtschaftsweise hohe Wertschätzung. Dabei lebt sie von einer gewissen Offenheit gegenüber alternativen politischen Philosophien und Ideologie. Sie kann sowohl als eine moderne Bekräftigung liberaler Staatsskepsis als auch als kluge Weiterentwicklung traditionaler Wirtschaftsformen (möglicherweise verbunden mit eher konservativer Sichtweisen) gesehen werden. Was macht die Faszination von Commons vor dem Hintergrund aktueller Herausforderungen aus? Wie hängen Commons und die politischen Herausforderungen der sozial-ökologischen Transformation zusammen? Welche Bezüge gibt es zu anderen Nachhaltigkeitsnarrativen oder zur Debatte um Resilienz? Auf der Suche nach Antworten auf dieser Fragen liefert das neue Jahrbuch "Normative und institutionelle Grundfragen der Ökonomik" auch eine Kritik der Ontologien, die dem derzeitigen Wirtschaftssystem und der Überhöhung privater Eigentumsrechte im Rechtssystem zugrunde liegen. 978-3-7316-1567-5 Inhalt: Ulrich Klüh und Richard Sturn: Gemeinschaftlich Wirtschaften? Wie nachhaltig, resilient und effizient sind Commons? Clemens M. Schmidt, Leonie N. Mader und Andrea Maurer: Commons: soziale Einbettungsformen gemeinschaftlichen Wirtschaftens Nils Goldschmidt und Theo Simon: Die Governance der sozialen Kohäsion in der Sozialen Marktwirtschaft Julian Degan und Bernhard Emunds: Private land ownership and the city as a commons An economic-ethical reflection on the challenge of rapidly rising urban land prices Notburga Ott und Miriam Beblo: Familien als Commons - Sorgearbeit fairteilen? Frank Schulz-Nieswandt, Julia Beideck, Johannes Blome-Drees, Simon Micken, Joschka Moldenhauer und Philipp Thimm: Gemeinwohl und die Form der Genossenschaft. Die Genossenschaft als Form für Gemeinwohlaufgaben und ihre mögliche Ausdrucksgestalt als Commoning Anja Niedworok: Die Schweizer Genossenschaften als resilientes Organisationsmodell. Eine Folge übermäßiger Anpassung? Anke Kopsch, Werner Stork, Maximilian Grund: Resilienz und Neugier. Ein neues Leitbild für das Management in Zeiten der Transformation Rudolf Dujmovits: Design Principles für Allmende-Institutionen im Spannungsfeld von Übernutzung, Unterbereitstellung und polyzentrischer Klimapolitik Stephan Hobe: Common Heritage of Humanity - Gemeinsames Erbe der Menschheit Friederike Edel, Armin Schuster und Werner Stork: Die resiliente und neugierige Verantwortungsgesellschaft und der potenzielle Beitrag von Genossenschaften zur Aktivierung der Zivilgesellschaft Katja Schubel: Demokratisierung städtischen Raums: Ein Recht für Urban Commons Jan-Felix Schrape: Digitalisierung und das Versprechen sozioökonomischer Dezentralisierung Richard Sturn: Commons als politische Institutionen in der Digitalen Transformation , Weitere ABS-Teile > Bremsen & Bremsenteile , Erscheinungsjahr: 202407, Titel der Reihe: Jahrbuch normative und institutionelle Grundfragen der Ökonomik#21#, Redaktion: Sturn, Richard~Klüh, Ulrich, Seitenzahl/Blattzahl: 334, Keyword: Allmende-Güter; Digitale Transformation; Digitalisierung; Gemeinsames Erbe der Menschheit; Gemeinwohl; Genossenschaften; Sorgearbeit; Verantwortungsgesellschaft, Fachschema: Wirtschaftstheorie~Verhalten / Wirtschaft, Arbeit, Recht, Fachkategorie: Verhaltensökonomie, Imprint-Titels: Jahrbuch normative und institutionelle Grundfragen der Ökonomik, Warengruppe: HC/Volkswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 207, Breite: 136, Höhe: 24, Gewicht: 456, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FAKRO Passivhaus-Fenster FTT R3 94x118 natur, Schwingfenster, R3Ultra-energiesparendes Schwingfenster speziell für Passivhäuser geeignet, verlängerte und verstärkte Holzprofile mit Fünffach-Dichtungssystem und exzellenter Thermoisolation. Hochwertiges, vakuumimprägniertes Kiefernholz. Schwingkonstruktion in der Mitte der Dachfensterhöhe, einfache Bedienung mit zwei Verriegelungsstufen, arretierbare Putzstellung. 10 Jahre Garantie und lebenslange Garantie gegen Zerschlagen des Scheibenpakets durch Hagelschlag. Erhöhter Einbruchschutz dank topSafe-System. Verglasung mit Einscheiben-Sicherheitsglas (ESG) außen und Verbund-Sicherheitsglas (VSG) innen.1058,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Werbungskosten absetzbar?
Welche Werbungskosten sind absetzbar? Werbungskosten sind Aufwendungen, die im Zusammenhang mit der Erzielung von Einkünften stehen und steuerlich geltend gemacht werden können. Dazu zählen beispielsweise Kosten für Arbeitsmittel, Fortbildungen, Fachliteratur, Bewerbungen oder auch Reisekosten. Es ist wichtig, dass die Werbungskosten nachgewiesen werden können und in einem angemessenen Verhältnis zu den erzielten Einkünften stehen. Zudem müssen die Aufwendungen im Rahmen der Einkommensteuererklärung angegeben werden, um sie steuermindernd geltend zu machen. Es lohnt sich daher, alle relevanten Belege sorgfältig aufzubewahren und sich gegebenenfalls von einem Steuerberater beraten zu lassen. **
-
Sind Rechtsanwaltskosten Werbungskosten?
Sind Rechtsanwaltskosten Werbungskosten? Rechtsanwaltskosten können unter bestimmten Umständen als Werbungskosten absetzbar sein, wenn sie beruflich veranlasst sind. Das bedeutet, dass die Kosten im Zusammenhang mit der Ausübung des Berufs entstehen müssen. Beispielsweise können Rechtsanwaltskosten für die rechtliche Beratung in arbeitsrechtlichen Angelegenheiten oder bei der Durchsetzung von berufsbezogenen Ansprüchen als Werbungskosten geltend gemacht werden. Es ist jedoch wichtig zu beachten, dass die steuerliche Absetzbarkeit von Rechtsanwaltskosten von Fall zu Fall unterschiedlich sein kann und individuell geprüft werden sollte. Es empfiehlt sich daher, einen Steuerberater oder Fachanwalt für Steuerrecht zu konsultieren, um eine genaue Einschätzung zu erhalten. **
-
Sind Spenden Werbungskosten?
Sind Spenden Werbungskosten? Spenden können unter bestimmten Bedingungen als Werbungskosten geltend gemacht werden, wenn sie im Rahmen einer beruflichen Tätigkeit oder zur Förderung des eigenen Berufs getätigt werden. Dabei müssen die Spenden nachweisbar sein und in einem direkten Zusammenhang mit der Einkommenserzielung stehen. Es ist wichtig, dass die Spenden an gemeinnützige Organisationen oder steuerbegünstigte Zwecke gehen, um steuerlich absetzbar zu sein. Es empfiehlt sich, vorab mit einem Steuerberater oder Finanzexperten zu klären, ob und in welcher Höhe Spenden als Werbungskosten geltend gemacht werden können. **
-
Sind Anwaltskosten Werbungskosten?
Sind Anwaltskosten Werbungskosten? Werbungskosten sind Ausgaben, die im Zusammenhang mit der Erzielung von Einkünften stehen. Anwaltskosten können unter bestimmten Umständen als Werbungskosten absetzbar sein, beispielsweise wenn sie beruflich veranlasst sind. Es ist jedoch wichtig zu beachten, dass nicht alle Anwaltskosten automatisch als Werbungskosten geltend gemacht werden können. Die genaue steuerliche Behandlung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Verwendungszweck der Anwaltskosten und dem konkreten Fall. Es empfiehlt sich daher, im Zweifelsfall einen Steuerberater oder Rechtsanwalt zu konsultieren, um die steuerliche Absetzbarkeit von Anwaltskosten zu klären. **
Ähnliche Suchbegriffe für Werbungskosten
-
FAKRO Passivhaus-Fenster FTT R3 55x98 natur, Schwingfenster, R3Ultra-energiesparendes Schwingfenster speziell für Passivhäuser geeignet, verlängerte und verstärkte Holzprofile mit Fünffach-Dichtungssystem und exzellenter Thermoisolation. Hochwertiges, vakuumimprägniertes Kiefernholz. Schwingkonstruktion in der Mitte der Dachfensterhöhe, einfache Bedienung mit zwei Verriegelungsstufen, arretierbare Putzstellung. 10 Jahre Garantie und lebenslange Garantie gegen Zerschlagen des Scheibenpakets durch Hagelschlag. Erhöhter Einbruchschutz dank topSafe-System. Verglasung mit Einscheiben-Sicherheitsglas (ESG) außen und Verbund-Sicherheitsglas (VSG) innen.726,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FAKRO Passivhaus-Fenster FTT R3 55x118 natur, Schwingfenster, R3Ultra-energiesparendes Schwingfenster speziell für Passivhäuser geeignet, verlängerte und verstärkte Holzprofile mit Fünffach-Dichtungssystem und exzellenter Thermoisolation. Hochwertiges, vakuumimprägniertes Kiefernholz. Schwingkonstruktion in der Mitte der Dachfensterhöhe, einfache Bedienung mit zwei Verriegelungsstufen, arretierbare Putzstellung. 10 Jahre Garantie und lebenslange Garantie gegen Zerschlagen des Scheibenpakets durch Hagelschlag. Erhöhter Einbruchschutz dank topSafe-System. Verglasung mit Einscheiben-Sicherheitsglas (ESG) außen und Verbund-Sicherheitsglas (VSG) innen.777,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FAKRO Passivhaus-Fenster FTT R3 66x140 natur, Schwingfenster, R3Ultra-energiesparendes Schwingfenster speziell für Passivhäuser geeignet, verlängerte und verstärkte Holzprofile mit Fünffach-Dichtungssystem und exzellenter Thermoisolation. Hochwertiges, vakuumimprägniertes Kiefernholz. Schwingkonstruktion in der Mitte der Dachfensterhöhe, einfache Bedienung mit zwei Verriegelungsstufen, arretierbare Putzstellung. 10 Jahre Garantie und lebenslange Garantie gegen Zerschlagen des Scheibenpakets durch Hagelschlag. Erhöhter Einbruchschutz dank topSafe-System. Verglasung mit Einscheiben-Sicherheitsglas (ESG) außen und Verbund-Sicherheitsglas (VSG) innen.927,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FAKRO Passivhaus-Fenster FTT R3 78x98 natur, Schwingfenster, R3Ultra-energiesparendes Schwingfenster speziell für Passivhäuser geeignet, verlängerte und verstärkte Holzprofile mit Fünffach-Dichtungssystem und exzellenter Thermoisolation. Hochwertiges, vakuumimprägniertes Kiefernholz. Schwingkonstruktion in der Mitte der Dachfensterhöhe, einfache Bedienung mit zwei Verriegelungsstufen, arretierbare Putzstellung. 10 Jahre Garantie und lebenslange Garantie gegen Zerschlagen des Scheibenpakets durch Hagelschlag. Erhöhter Einbruchschutz dank topSafe-System. Verglasung mit Einscheiben-Sicherheitsglas (ESG) außen und Verbund-Sicherheitsglas (VSG) innen.825,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Bewirtungskosten Werbungskosten?
Sind Bewirtungskosten Werbungskosten? Diese Frage hängt davon ab, in welchem Kontext die Bewirtungskosten entstanden sind. In der Regel können Bewirtungskosten als Betriebsausgaben geltend gemacht werden, wenn sie beruflich veranlasst sind. Das bedeutet, dass sie im Zusammenhang mit der Einkommenserzielung stehen müssen. Allerdings gibt es bestimmte Einschränkungen und Voraussetzungen, die erfüllt sein müssen, damit Bewirtungskosten steuerlich absetzbar sind. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass Bewirtungskosten als Werbungskosten geltend gemacht werden können. **
-
Sind Notarkosten Werbungskosten?
Sind Notarkosten Werbungskosten? Dies hängt davon ab, in welchem Zusammenhang die Notarkosten entstanden sind. Wenn die Notarkosten im Rahmen einer beruflichen Tätigkeit angefallen sind, können sie unter Umständen als Werbungskosten geltend gemacht werden. Dies ist beispielsweise der Fall, wenn ein Notarvertrag im Zusammenhang mit einer beruflichen Tätigkeit abgeschlossen wurde. Allerdings müssen die Notarkosten konkret und unmittelbar mit der Einkommenserzielung zusammenhängen, um als Werbungskosten anerkannt zu werden. Es empfiehlt sich daher, im Zweifelsfall einen Steuerberater oder das Finanzamt zu konsultieren, um die steuerliche Absetzbarkeit der Notarkosten zu klären. **
-
Wie werden Werbungskosten abgezogen?
Werbungskosten können in der Regel in der Einkommensteuererklärung geltend gemacht werden, um das zu versteuernde Einkommen zu mindern. Dazu müssen die Werbungskosten nachgewiesen werden, beispielsweise durch Quittungen oder Rechnungen. Die abzugsfähigen Werbungskosten können je nach Art der Tätigkeit unterschiedlich sein, zum Beispiel Fahrtkosten, Fortbildungskosten oder Arbeitsmittel. Es gibt einen Pauschbetrag für Werbungskosten, der automatisch berücksichtigt wird, aber auch die Möglichkeit, die tatsächlich angefallenen Kosten anzugeben. In der Steuererklärung werden die Werbungskosten dann vom Bruttoeinkommen abgezogen, um das zu versteuernde Einkommen zu ermitteln. **
-
Was bei Werbungskosten eintragen?
Bei Werbungskosten handelt es sich um Ausgaben, die im Zusammenhang mit der Erzielung von Einkünften stehen. Dazu zählen beispielsweise Fahrtkosten, Arbeitsmittel, Fortbildungskosten oder auch Bewerbungskosten. Um diese in der Steuererklärung geltend zu machen, müssen sie in entsprechenden Anlagen wie der Anlage N oder der Anlage EÜR eingetragen werden. Es ist wichtig, alle Belege und Nachweise für die Werbungskosten aufzubewahren, da das Finanzamt diese im Rahmen einer Prüfung einfordern kann. Zudem sollten die Werbungskosten sorgfältig dokumentiert und nachvollziehbar aufgeführt werden, um mögliche Rückfragen seitens des Finanzamts zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.